
Fizetés az ügynökök korában – három nézőpontból a TechShow X-en
Amikor egy ügyfél egy webshopban fizet, számára egyetlen folyamat zajlik, a háttérben viszont a kereskedő, a fizetési szolgáltató, a bank és a fizetési infrastruktúra rendszerei kapcsolódnak össze. A szereplők feladatai egyre szorosabban épülnek egymásra, miközben a vásárlói elvárások és a fizetési lehetőségek is gyorsan változnak. A TechShow X. első napjának „1.A · Fizetés az ügynökök korában” szekciójában a SimplePay, a Nexi és a GIRO három oldalról vizsgálja ezt az átalakulást.
A checkout már jóval több egy fizetési oldalnál
A kereskedői fizetés folyamatosan alakul: a vásárlók gyors, egyszerű és kényelmes fizetési élményt várnak, miközben egyre több fizetési mód közül választanak. A kereskedők oldalán a konverzió, a költség, a biztonság és az egyszerű integráció egyszerre meghatározó szempont. A változás a bankokat is közvetlenül érinti: a fizetési folyamat egyre gyakrabban több szolgáltató rendszerén halad keresztül, miközben az ügyfél egységes élményként érzékeli. A mobilbank például olyan vásárlási folyamatba kapcsolódhat be, amely egy webáruházban vagy egy fizetési szolgáltató felületén indult.
A qvik 2024. szeptemberi indulásakor a SimplePay online felületén QR-kóddal és qvik Linkkel, a Telefon POS alkalmazásban pedig NFC-vel is lehetett fizetni. Mobilos vásárlásnál a qvik Link közvetlenül a mobilbankot nyitotta meg az előre kitöltött átutalási adatokkal, ahol az ügyfél jóváhagyta a tranzakciót. 2026 áprilisában az OTP Mobil tovább bővítette ezt az útvonalat: azoknál a SimplePay-vásárlásoknál is választható lett a qvik, amelyek a fizetést a Simple alkalmazásba terelik át.
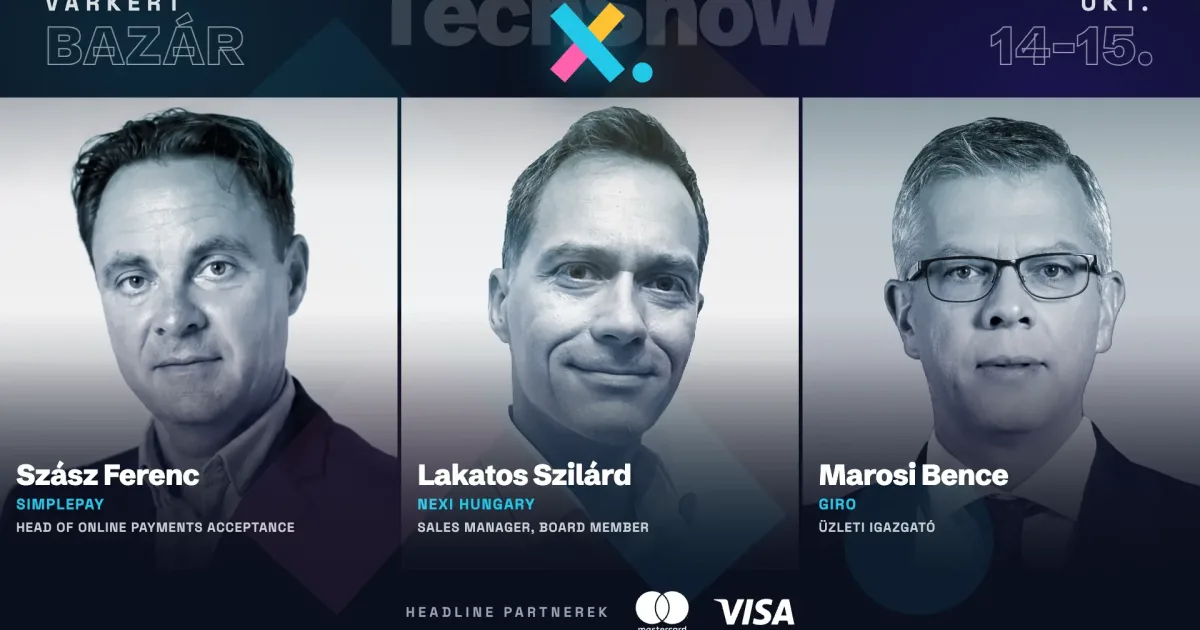
Szász Ferenc, a SimplePay online fizetéselfogadásért felelős vezetője az online elfogadói oldal tapasztalataiból indul ki: bemutatja, hogyan változik a checkout és a kereskedői fizetési infrastruktúra, milyen új elvárásokat hoznak a digitális tárcák és az azonnali fizetési megoldások, és hogyan kezelhető egyszerre a konverzió, a költség, a biztonság és az integráció. Az előadás egyik kulcskérdése: mi történik a checkouttal, amikor már AI-ügynök is megjelenik a vásárlási folyamatban?
Európában többféle A2A-modell formálódik
Az account-to-account fizetések fejlődése jól mutatja, hogy ugyanarra az alapvető képességre többféle piaci modell épülhet. A Nexi 2026 áprilisában jelentette be a Wero e-kereskedelmi integrációját Németországban, amely azonnali átutalásra épülő A2A-fizetést tesz lehetővé. A mögötte álló European Payments Initiative-ben európai bankok és pénzforgalmi szolgáltatók vesznek részt, a Nexi pedig az e-kereskedelmi elfogadáshoz biztosít kapcsolódást.
Egy bank számára az ilyen példákból az látható, hogyan lesz a számlák közötti átutalási képességből széles körben használható fizetési szolgáltatás. Ehhez banki elérés, elfogadói hálózat, egyszerű ügyfélút és működő üzleti modell szükséges. Lakatos Szilárd, a Nexi Hungary értékesítési menedzsere és igazgatósági tagja az „A2A Európában: mit tanulhatunk a működő piacoktól?” című előadásban különböző európai tapasztalatokat hasonlít össze. A fókusz azon lesz, mely piacokon és milyen használati helyzetekben terjed gyorsabban az A2A, mi segíti a kereskedői elfogadást, és milyen szerepet kaphat a kártyás fizetés mellett.
Két év qvik után az infrastruktúra következő lépései
Magyarországon a qvik 2024 szeptemberében, az Azonnali Fizetési Rendszerre épülve indult el. Két év működés után már az indulás tapasztalatai mellett az is vizsgálható, milyen irányokban fejlődhet tovább az infrastruktúra. Marosi Bence, a GIRO üzleti igazgatója a „Két év qvik, egy év KVR: mérleg és irányok az azonnali fizetésben” című beszélgetésben a qvik és a Központi Visszaélésszűrő Rendszer eddigi tapasztalataiból indul ki.
A 2025 júliusában elindított Központi Visszaélésszűrő Rendszer a teljes hazai átutalási forgalom alapján, valós időben értékeli a tranzakciók csalási kockázatát, és olyan információval támogatja a bankok saját szűrőrendszereit, amelyet egy-egy intézmény kizárólag a saját adataiból nem tudna előállítani. Az infrastruktúrának közben a következő változásokra is fel kell készülnie: az AI-ügynökök megjelenése új követelményeket teremthet azzal kapcsolatban, milyen információk kísérik a fizetési megbízást, hogyan azonosítható a tranzakciót kezdeményező szereplő, és milyen kontrollokra lesz szükség.
