
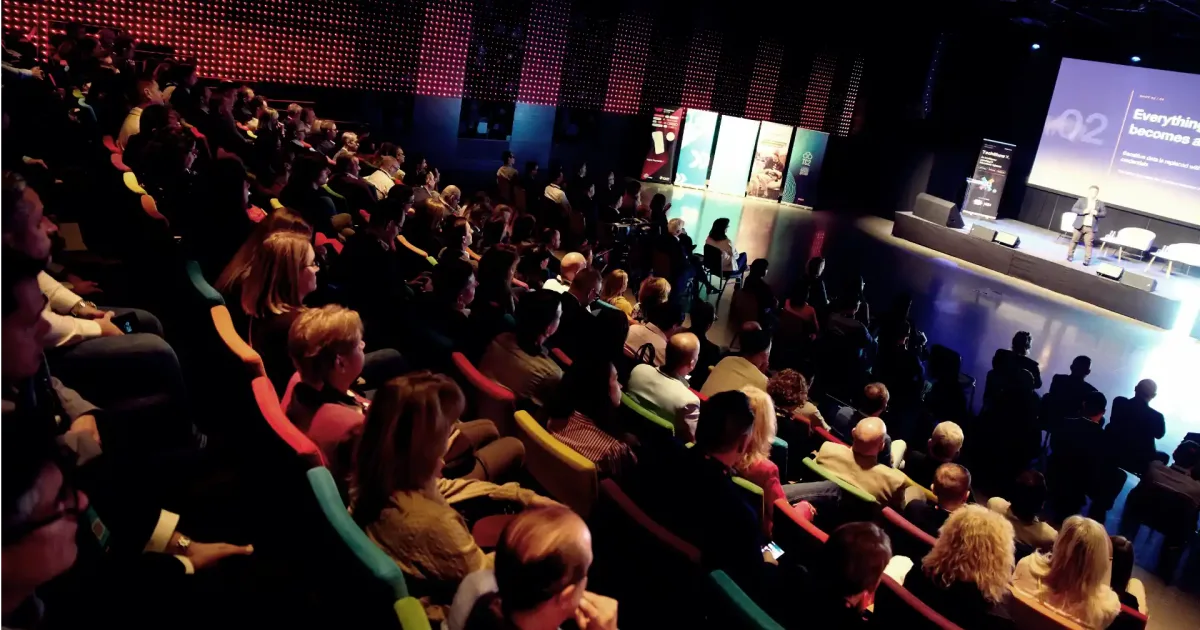
Egy szerda 2030-ban: az ügynök fizet, a token igazol, a fizetési oldal eltűnik
A TechShow X. nyitó napján Berkes Tibor (Mastercard) egy 2030-as szerda öt fizetési helyzetén keresztül mutatta be, hogyan változik meg a fizetés az AI-ügynököktől a prediktív bizalomig. Az Európai Unióban 2024-ben 4,2 milliárd eurónyi fizetési csalást jelentettek, és az átutalásos csalások 74 százalékánál maga az ügyfél indította az utalást, a veszteség 85 százalékát pedig ő viselte.
Az ügynök fizet, a token igazolja, hogy szabad neki
A bemutatott 2030-as szerda átlagos: az elektromos autó feltöltve, és a tulajdonos nem emlékszik rá, hogy fizetett volna érte. Az asszisztense közli, hogy átfoglalta a család repülőútját, mert jobb ajánlatot talált. Az üzleti ebédnél magától a céges számla kerül elő, hazafelé pedig a rendszer megrendeli a vacsora hozzávalóit. Egy nap, öt fizetési helyzet.
Az első fordulat a mesterséges intelligenciáé: ma a generatív AI megkeresi, amire szükségünk van, az ügynökök pedig cselekednek is helyettünk. A KPMG szerint az emberek 66 százaléka használ tudatosan AI-eszközöket, a Capgemini szerint az online vásárlók 75 százaléka szívesen látná az AI-t a vásárlásban, a Mastercard mérése szerint 85 százalék delegálna neki feladatot. A Mastercard Agent Pay keretrendszerében az ügynök azonosított, a vásárlói szándék nyomon követhető, és a fizetést ügynöki tokennel hajtja végre.
A token igazolja, mire van felhatalmazás
Ha emberek, eszközök és ügynökök is indíthatnak tranzakciót, nem elég tudni, ki áll a művelet mögött; azt is tudni kell, kapott-e rá felhatalmazást, és ezt a tokenek és a digitális azonosítók igazolják. A Mastercard európai e-kereskedelmi tranzakcióinak 61 százaléka már tokenizált, a cél 2030-ra a száz százalék. Az Eurostat szerint az európai polgárok 52 százaléka használ digitális azonosítást az online ügyintézésben, és a vállalatok 60 százaléka bízik abban, hogy a termékek digitális útlevele növeli a biztonságot.
Öt fizetési helyzet, egy hitelesítő adat, nulla lépés
A harmadik fordulat nem új fizetési mód: választás a meglévők közül. Az autótöltéshez a bankszámla mögötti betéti megoldás, az üzleti ebédhez a céges számla, a repülőjegyhez a hitelkártya és a hűségpontok, a nagyobb otthoni beszerzéshez áruvásárlási kölcsön, a hétköznapokhoz a feltöltött tárca. A fogyasztók 85 százaléka mérlegel, mielőtt eldönti, hogyan fizet, az európaiak 62 százalékánál az összeg nagysága dönt. A jövő a „one credential” típusú alkalmazásoké, amelyek összegyűjtik a fizetési lehetőségeket, és a preferenciák vagy az AI alapján kiválasztják a megfelelőt.
A negyedik fordulat a fizetési oldalé, amely a digitális vásárlás fejlődése mellett lemaradt. Az európai fogyasztók 43 százaléka otthagyja a kosarat, ha a fizetés bonyolult, 71 százalék azért használ tárcát, mert néhány kattintással végez, 75 százalék vendégként vásárolna bejelentkezés nélkül. Az öt lépés egyetlen jóváhagyássá szűkül: a kereskedő a digitális azonosító alapján felismer, a tokenek megmondják, hogyan lehet fizetni és mire van felhatalmazás, a jelszavakat passkey váltja.
Az ügyfél valós, a cselekvése manipulált
Az ötödik fordulat ott kezdődik, ahol a hitelesítés véget ér. Valaki a bank nevében hívja fel az ügyfelet, hogy a pénzét támadás érte, és át kell utalni egy biztonságos számlára. A bejelentkezés és azonosítás után az utalás elindul. A bank szempontjából minden rendben: az ügyfél valós, a tranzakció jóváhagyott, az eszköz hitelesített. A támadók már nem az adatokat próbálják megszerezni, hanem magát az ügyfelet veszik rá, hogy elindítsa a tranzakciót, és ez ellen a hitelesítés nem véd.
A válasz ökoszisztéma-szintű gondolkodás egyetlen tranzakció figyelése helyett, együttműködés a bankok, a technológiai szolgáltatók és a kiberszakemberek között, valamint a kapcsolati hálók elemzése, hogy felszínre kerüljenek a minták, amelyek önmagukban nem keltenének gyanút. A Mastercard fejlesztései 2030-ra kockázati térképeket építenek: ha a tranzakció rendben van, elengedik; ha kérdés merül fel, célzottan megerősítést kérnek; ha csalás gyanúja merül fel, azonnal közbelépnek. Így válik a bizalom prediktívvé.
