
A2A-fizetések: mit tanulhat a magyar piac a BLIK és a Pix működő rendszereiből?
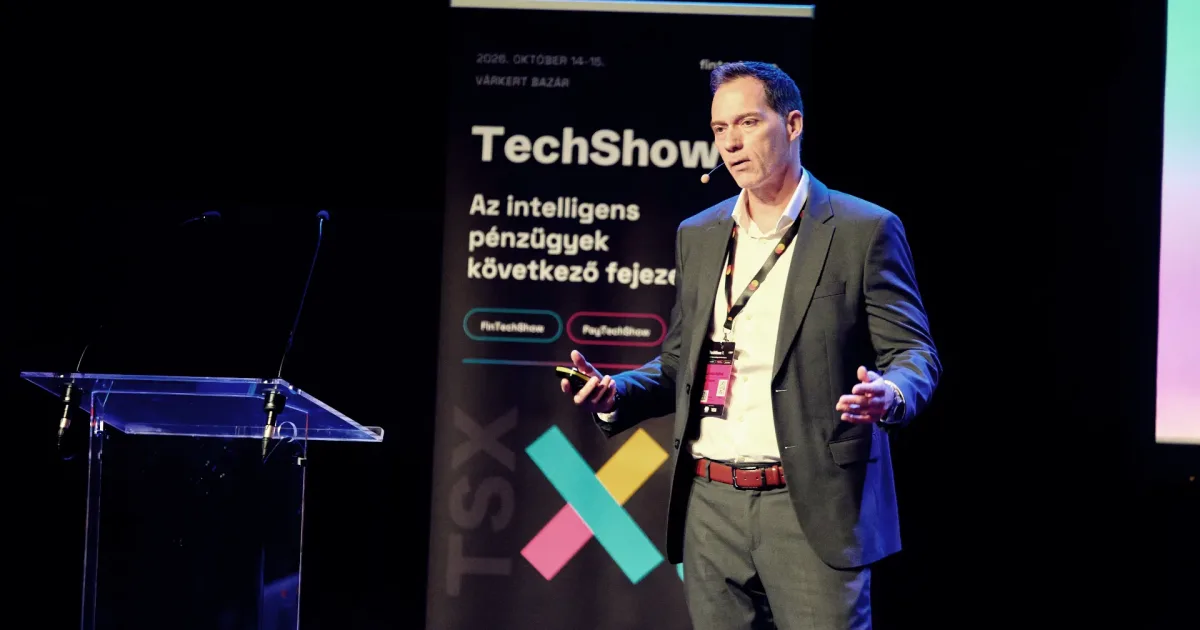
A közvetlenül bankszámlák között teljesülő, úgynevezett A2A-fizetések működő rendszereit és lehetséges fejlődési irányait mutatta be Lakatos Szilárd (Nexi) a TechShow X. Újratervezett fizetés szekciójában. A lengyel BLIK 2025-ben közel 3 milliárd tranzakciót kezelt, Magyarországon pedig 2026 első negyedévében 3,7 millió qvik-fizetés történt.
Helyi igények formálják a megoldásokat
Az előadó egy Forma-1-es kerékcsere példájával érzékeltette az együttműködés jelentőségét: a gyors fizetéshez a bankok és a technológiai szolgáltatók összehangolt munkája szükséges, a vásárló ebből annyit érzékel, hogy egyszerűen és fennakadás nélkül fizet. A bemutatott rendszerek eltérő piaci problémákra válaszolnak: Brazíliában a digitális fizetés magas költsége és nehézkessége indokolta a jegybanki Pix bevezetését, Kelet-Közép-Európában fejlett bankrendszer és széles körű kártyahasználat mellett terjednek a helyi megoldások, köztük a BLIK és a qvik, ahol a számlaalapú fizetés modernizálása, gyorsabbá és kényelmesebbé tétele került előtérbe.
A növekedés négy hajtóerejeként Lakatos az alacsonyabb kereskedői költséget, az azonnali elszámolást, a szabályozói ösztönzést és az okostelefonok elterjedtségét emelte ki. A technikai lehetőség mellé ugyanakkor ügyfélbizalom is szükséges, ebben a lengyel BLIK előrébb jár a régió fiatalabb megoldásainál.
Kevesebb költség, több integrációs feladat
A közvetlen számlaalapú fizetés a kártyahálózat megkerülésével csökkentheti az elfogadás költségét, és nagy tranzakciószámnál a kisebb díjkülönbség is jelentős éves megtakarítást eredményezhet. Az azonnali elszámolás javítja a kereskedő likviditását, mivel a vásárlásból befolyó pénzt hamarabb felhasználhatja. Lényeges eltérés a kártyás visszaterhelési, vagyis chargeback-mechanizmus hiánya is, ami az előadó szerint a kereskedő adminisztrációját is csökkenti.
Az új fizetési módok bevezetése viszont fejlesztést igényel: a több országban működő kereskedő számára minden helyi fizetési rendszer újabb integrációs feladatot jelent. A cseh Cvak például a terminállal nem rendelkező kiskereskedőknek kínál fizetési megoldást, és kártyás fizetést is lehetővé tesz, ami mutatja, hogy a helyi megoldások és a kártyás infrastruktúra össze is kapcsolódhatnak.
A kibocsátó bankok számára a kártyáról más fizetési módra terelődő forgalom bevételkiesést okozhat, ezért Lengyelországban és Csehországban maguk a bankok is részt vesznek a helyi rendszerekben. A kártyatársaságok szintén alkalmazkodnak: Lakatos a Visa Directet és a Mastercard Sendet említette, valamint azt, hogy a Mastercard 2020-ban tulajdonrészt szerzett a BLIK-ben.
A fizetési mód kiválasztása a háttérbe kerülhet
Az előadó három lehetséges irányt vázolt a következő öt évre. A helyi rendszerek meghatározóvá válhatnak a mindennapi fizetésben, miközben a kártyák főként a nemzetközi és nagyobb értékű vásárlásoknál maradnak fontosak. Másik lehetőség a sokféle fizetési mód tartós együttélése, ami fenntartaná a kereskedők integrációs terheit. Lakatos a megoldások közeledését tartja a legvalószínűbbnek: ebben a forgatókönyvben a helyi fizetési módok bekerülnek a digitális tárcákba, a vásárló egyetlen fizetési gombot lát, a háttérben pedig egy platform választja ki, melyik rendszeren keresztül teljesüljön a tranzakció.
Európai példaként a Wero került elő: Lakatos elmondása szerint a Nexi ezt a megoldást egy nagy német drogérialánc webáruházába is integrálta. A vállalat a digitális euró offline fizetési megoldásának fejlesztésében is részt vesz. Az előadó a Werót és a digitális eurót egymást erősítő kezdeményezéseknek tekinti, amelyek támogathatják az Európa-szerte elérhető, független azonnali fizetési megoldások elterjedését. A fizetést irányító platform így a szolgáltatók közötti versenyt is befolyásolhatja. Lakatos ennél is erősebben fogalmazott: „Aki ezt a platformot uralja, ő fogja uralni gyakorlatilag a vásárlást is.”
